Aufhebungsvertrag wegen Rente: Abfindung, Rentenabschläge und Übergang in den Ruhestand richtig gestalten

Ein Aufhebungsvertrag wegen Rente kann für Arbeitnehmer und Arbeitgeber eine sinnvolle Möglichkeit sein, den Übergang vom Arbeitsleben in den Ruhestand planbar zu gestalten. Gerade bei rentennahen Arbeitnehmern sollte jedoch nicht nur über ein Beendigungsdatum und eine Abfindung gesprochen werden.
Entscheidend ist die wirtschaftliche Gesamtbetrachtung.
Vor der Unterschrift sollte insbesondere geklärt werden:
- Welche Altersrente kommt überhaupt in Betracht?
- Wann kann die Rente frühestens beginnen?
- Entstehen dauerhafte Rentenabschläge?
- Können diese Abschläge durch Sonderzahlungen ausgeglichen werden?
- Kann sich der Arbeitgeber an solchen Ausgleichszahlungen beteiligen?
- Entsteht zwischen Arbeitsende und Rentenbeginn eine finanzielle Lücke?
- Welche Auswirkungen haben Aufhebungsvertrag und Abfindung auf Arbeitslosengeld und Sozialversicherung?
- Was geschieht mit Betriebsrente, Bonus, Dienstwagen, Urlaub und Arbeitszeitguthaben?
- Ist eine bezahlte Freistellung wirtschaftlich sinnvoller als ein sofortiges Ausscheiden?
Bei rentennahen Arbeitnehmern greifen Arbeitsrecht, Sozialrecht, Rentenrecht und häufig auch Steuerrecht eng ineinander.
Rechtsstand: 18. Oktober 2026
Zuletzt fachlich geprüft: 18. Oktober 2026
Das Wichtigste in Kürze
Ein Aufhebungsvertrag kann den Übergang in die Altersrente flexibel gestalten.
Ein allgemeiner gesetzlicher Anspruch auf eine Abfindung besteht beim freiwilligen Aufhebungsvertrag grundsätzlich nicht. Höhe und Struktur der Leistungen sind Verhandlungssache.
Bei einem vorgezogenen Rentenbeginn können dauerhafte Rentenabschläge entstehen. Bei den betroffenen Altersrenten beträgt der Abschlag grundsätzlich 0,3 Prozent je vorgezogenem Monat.
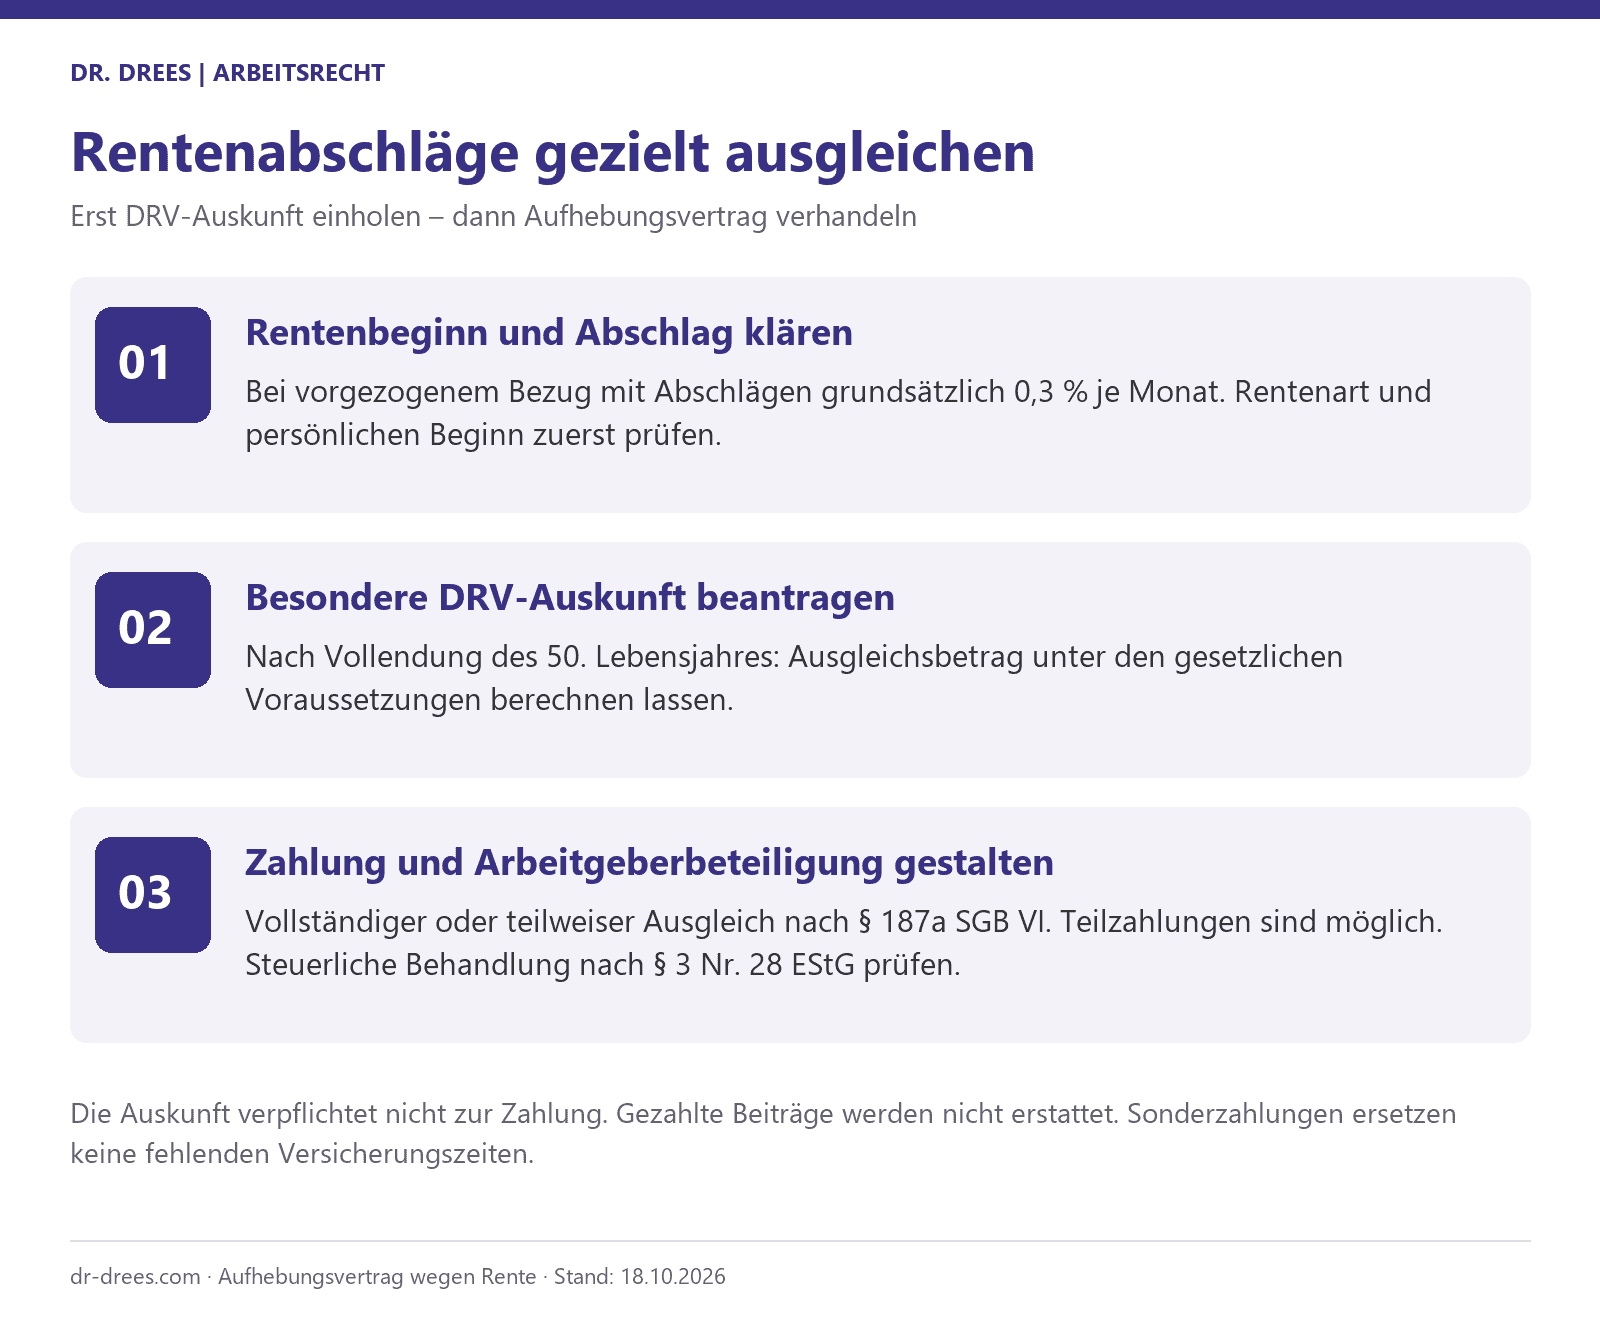
Versicherte können ab Vollendung des 50. Lebensjahres unter den gesetzlichen Voraussetzungen eine besondere Auskunft der Deutschen Rentenversicherung zum Ausgleich einer erwarteten Rentenminderung beantragen.
Der Antrag und die Auskunft verpflichten nicht dazu, tatsächlich eine Zahlung zu leisten.
Ein vollständiger oder teilweiser Ausgleich ist möglich. Teilzahlungen sind zulässig.
Auch Arbeitgeber können sich an Ausgleichszahlungen beteiligen. Unter den Voraussetzungen des § 3 Nr. 28 EStG können Arbeitgeberzahlungen steuerlich begünstigt sein.
Besonders vorsichtig sollten Arbeitnehmer sein, die eine Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren anstreben.
Wann ist ein Aufhebungsvertrag wegen Rente wirksam?
Wann ist ein Aufhebungsvertrag wegen Rente wirksam?
Ein Aufhebungsvertrag wegen Rente muss die gesetzliche Schriftform erfüllen. Beide Parteien müssen die Vereinbarung ordnungsgemäß unterzeichnen; eine E-Mail oder elektronische Signatur genügt nicht. Grundlage ist § 623 BGB. Beendigungsdatum, Zahlungen und weitere Leistungen sollten eindeutig festgelegt werden.
Ein allgemeines gesetzliches Widerrufsrecht besteht nicht. Ob etwa eine Anfechtung oder ein Verstoß gegen das Gebot fairen Verhandelns in Betracht kommt, hängt von den Umständen ab. Näheres erläutert der Beitrag Aufhebungsvertrag widerrufen.
Was ist ein Aufhebungsvertrag wegen Rente?
Ein Aufhebungsvertrag beendet das Arbeitsverhältnis im gegenseitigen Einvernehmen. Anders als bei einer Kündigung entscheidet nicht eine Vertragspartei allein. Arbeitgeber und Arbeitnehmer vereinbaren das Enddatum, eine etwaige Abfindung, Freistellung, Urlaub, Überstunden, variable Vergütung und das Arbeitszeugnis. Bei rentennahen Arbeitnehmern kommt die Frage hinzu, wie Rentennachteile berücksichtigt werden.
Die allgemeinen Voraussetzungen und Risiken erläutert unsere Seite zum Aufhebungsvertrag im Arbeitsrecht. Ein arbeitsrechtlich attraktives Angebot kann renten- oder sozialrechtlich ungünstig sein. Entscheidend ist deshalb das gesamte Ausscheidenspaket.
Endet das Arbeitsverhältnis automatisch mit Erreichen des Rentenalters?
Nein, nicht allein aufgrund des Lebensalters. Entscheidend sind insbesondere wirksame arbeitsvertragliche oder tarifliche Altersgrenzenregelungen. Prüfen Sie, auf welchen Zeitpunkt die Klausel abstellt und ob Sie früher ausscheiden oder über die Regelaltersgrenze hinaus weiterarbeiten möchten.
Rentenbeginn und Vertragsende müssen nicht auf denselben Tag fallen. § 41 SGB VI enthält besondere Regeln zu Altersgrenzen und zum Hinausschieben des Beendigungszeitpunkts. Die dortige Textformregel für eine Vereinbarung über das Ende mit Erreichen der Regelaltersgrenze ist von der Schriftform eines Aufhebungsvertrags zu unterscheiden.
Welche Altersrente kommt in Betracht?
Die persönliche Rentenart sollte vor Abschluss des Aufhebungsvertrags feststehen. Versicherungsjahre sind nicht stets reine Beschäftigungsjahre; je nach Rentenart zählen unterschiedliche rentenrechtliche Zeiten.
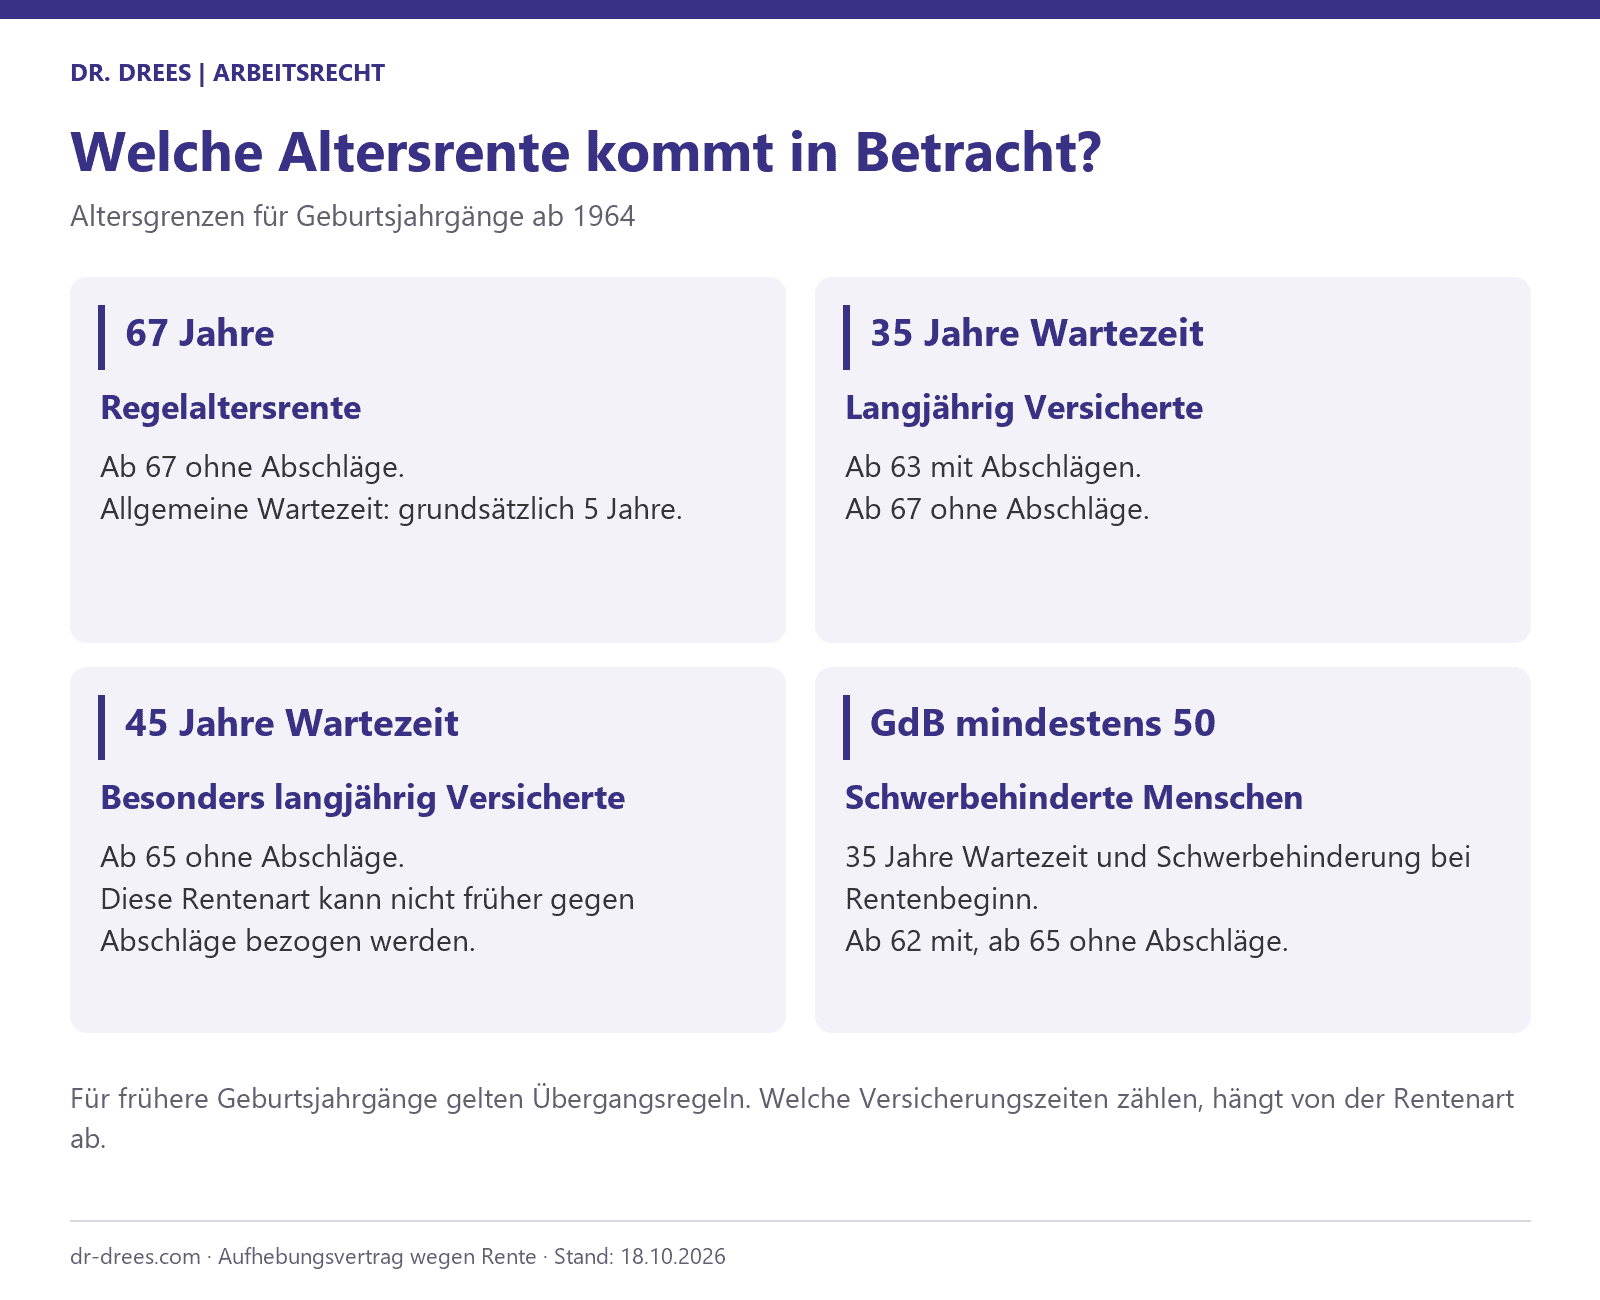
Regelaltersrente
Für Versicherte ab Geburtsjahrgang 1964 beträgt die Regelaltersgrenze 67 Jahre. Für frühere Jahrgänge gelten Übergangsregelungen. Zusätzlich muss die allgemeine Wartezeit erfüllt sein. Grundlage ist § 35 SGB VI.
Altersrente für langjährig Versicherte
Hierfür sind 35 Jahre Wartezeit erforderlich. Ein vorgezogener Bezug ist grundsätzlich ab 63 möglich. Für Jahrgänge ab 1964 fallen bei einem Beginn mit 63 statt mit 67 Jahren dauerhaft 14,4 Prozent Abschlag an. Die Voraussetzungen regelt § 36 SGB VI.
Altersrente für besonders langjährig Versicherte
Diese Rentenart setzt 45 Jahre Wartezeit voraus. Für Versicherte ab Jahrgang 1964 liegt die Altersgrenze bei 65 Jahren. Sie kann nicht noch früher gegen zusätzliche Abschläge bezogen werden. Wer vorher gehen möchte, muss die Voraussetzungen einer anderen Rentenart prüfen.
Altersrente für schwerbehinderte Menschen
Erforderlich sind insbesondere 35 Jahre Wartezeit und eine anerkannte Schwerbehinderung mit einem Grad der Behinderung von mindestens 50 bei Rentenbeginn. Für Jahrgänge ab 1964 ist ein abschlagsfreier Bezug grundsätzlich ab 65, ein vorgezogener Bezug ab 62 mit Abschlägen möglich.
Warum sollte die Rentenplanung vor der Unterschrift erfolgen?
Wer zuerst unterschreibt und erst danach die Rentenfolgen berechnet, verliert wichtige Verhandlungsmöglichkeiten. Sinnvoll ist folgende Reihenfolge:
- Versicherungsverlauf und aktuelle Rentenauskunft prüfen.
- Rentenart und frühestmöglichen Beginn klären.
- Abschläge und Versorgungslücke berechnen.
- Betriebsrente und Arbeitslosengeldrisiken prüfen.
- Erst danach Beendigungsdatum, Abfindung und Ausgleichszahlungen verhandeln.
Praxisbeispiel: Sechs Monate Versorgungslücke
Ein Arbeitnehmer kann ab dem 1. Januar 2028 Rente beziehen. Der Arbeitgeber bietet eine Beendigung zum 30. Juni 2027 an. Bei 6.000 Euro Bruttomonatsgehalt entfallen für sechs Monate 36.000 Euro Bruttovergütung. Hinzukommen können Nachteile bei Rentenanwartschaften, Bonus, Dienstwagen und Betriebsrente.
Eine Abfindung von 30.000 Euro ist daher nicht allein wegen ihrer Höhe attraktiv. Das Beispiel ist keine Nettoberechnung: Steuern, Sozialversicherung, mögliche Leistungen und der persönliche Liquiditätsbedarf müssen gesondert berücksichtigt werden. Alle folgenden Zahlenbeispiele dienen ebenfalls nur der Veranschaulichung.
Wie hoch sind Rentenabschläge?

Wie kann ein Aufhebungsvertrag Rentenkürzungen entgegenwirken?
Bei einer vorzeitig bezogenen Altersrente mit Abschlägen beträgt die Minderung grundsätzlich 0,3 Prozent je vorgezogenem Monat. Ein Jahr entspricht 3,6 Prozent, zwei Jahre entsprechen 7,2 Prozent. Maßgeblich ist die für die jeweilige Rentenart und den Geburtsjahrgang geltende abschlagsfreie Altersgrenze.
Praxisbeispiel: 24 Monate früher in Rente
Die für den vorgezogenen Beginn errechnete Bruttorente vor Anwendung des Abschlags beträgt 2.200 Euro. Bei 24 Monaten Vorziehung ergeben sich 7,2 Prozent Abschlag, also 158,40 Euro monatlich. Es verbleiben 2.041,60 Euro brutto. Der Abschlag entfällt grundsätzlich nicht mit Erreichen der Regelaltersgrenze. Zusätzlich können durch das frühere Arbeitsende weitere Beitragszeiten fehlen.
Rentenabschläge durch Sonderzahlungen ausgleichen
Die Deutsche Rentenversicherung hat in ihrer Meldung vom 5. Oktober 2026 auf die Möglichkeit hingewiesen, erwartete Rentenminderungen durch zusätzliche Beiträge auszugleichen. Das ist keine neue Rentenart, sondern eine Gestaltung nach § 187a SGB VI.
Nach Vollendung des 50. Lebensjahres können Versicherte unter den gesetzlichen Voraussetzungen eine besondere Auskunft zum Ausgleichsbetrag beantragen. Die geplante vorgezogene Altersrente muss erreichbar sein. Antrag und Auskunft verpflichten nicht zur Zahlung. Ein vollständiger oder teilweiser Ausgleich ist möglich; Teilzahlungen sind zulässig. Der zulässige Zahlungszeitraum und der Höchstbetrag richten sich nach der persönlichen Auskunft und den gesetzlichen Voraussetzungen.
Warum die DRV-Auskunft für Abfindungsverhandlungen wichtig ist
Die Auskunft macht einen abstrakten Rentennachteil zu einer bezifferbaren Verhandlungsposition. Anstelle des allgemeinen Hinweises „Ich verliere Rente“ steht ein konkret berechneter Betrag zur Verfügung.
Praxisbeispiel: Rentenausgleich im Gesamtpaket
Der Arbeitgeber bietet ein um 18 Monate vorgezogenes Ende und 80.000 Euro Abfindung an. Angenommen, die DRV beziffert den Ausgleich auf 27.000 Euro: Dann lässt sich verhandeln, ob diese Zahlung zusätzlich zur Barabfindung oder anstelle eines Teils davon erfolgt. Der Betrag ist eine angenommene individuelle Auskunft, kein allgemeiner Richtwert.
Was passiert, wenn später doch nicht früher Rente bezogen wird?
Die Sonderzahlung verpflichtet nicht dazu, die vorgezogene Rente tatsächlich zu beantragen. Bei einem späteren Rentenbeginn wirken sich die zusätzlichen Beiträge rentensteigernd aus. Eine Erstattung erfolgt nicht. Außerdem lassen sich mit diesen Sonderzahlungen keine fehlenden Wartezeitmonate erwerben. Erläuterungen bietet die DRV zu Sonderzahlungen.
Kann sich der Arbeitgeber am Rentenausgleich beteiligen?
Ja. Eine Arbeitgeberzahlung kann Bestandteil des Aufhebungsvertrags sein. Nach § 3 Nr. 28 EStG sind Arbeitgeberzahlungen zur Übernahme von Beiträgen nach § 187a SGB VI steuerfrei, soweit sie 50 Prozent dieser Beiträge nicht übersteigen. Die konkrete steuerliche und sozialversicherungsrechtliche Behandlung sollte vor der Vereinbarung geprüft werden.
Praxisbeispiel: Arbeitgeberbeteiligung
Bei einem angenommenen Ausgleichsbetrag von 40.000 Euro könnten Arbeitnehmer und Arbeitgeber jeweils 20.000 Euro übernehmen. Im Vertrag sollten Betrag, Zahlungsempfänger, Fälligkeit und die Anrechnung auf eine etwaige Barabfindung klar stehen. Entscheidend ist auch, dass die Zahlung auf einer passenden DRV-Auskunft beruht.
Barabfindung oder Rentenausgleich – was ist besser?
Eine Barabfindung schafft Liquidität, ein Rentenausgleich wirkt auf die spätere Versorgung. Maßgeblich sind Steuerbelastung, laufende Ausgaben, Rücklagen, andere Altersvorsorge und die persönliche Lebensplanung. Auch die langfristige Wirtschaftlichkeit muss individuell betrachtet werden.
Beispielsweise können 60.000 Euro zusätzliche Barabfindung einer Kombination aus 30.000 Euro Barabfindung und 30.000 Euro Rentenausgleich gegenübergestellt werden. Welche Variante besser passt, zeigt erst die individuelle Berechnung. Grundlagen zur Höhe und Verhandlung erläutert der Beitrag Abfindung im Arbeitsrecht.
Die 45 Versicherungsjahre: besonderer Fallstrick
Zeiten des Arbeitslosengeldbezugs in den letzten zwei Jahren vor Rentenbeginn zählen grundsätzlich nicht zur 45-jährigen Wartezeit. Ausnahmen bestehen insbesondere, wenn der Bezug durch Insolvenz oder vollständige Geschäftsaufgabe des Arbeitgebers bedingt ist. Maßgeblich ist § 51 Absatz 3a SGB VI.
Praxisbeispiel: Fehlende Monate
Ein Arbeitnehmer würde bei weiterer Beschäftigung in 18 Monaten die 45 Jahre erreichen. Beendet er das Arbeitsverhältnis jetzt und bezieht Arbeitslosengeld, darf er diese Monate nicht automatisch mitzählen. Der geplante abschlagsfreie Rentenbeginn kann dadurch scheitern. Lassen Sie die anrechenbaren Zeiten vor der Unterschrift von der DRV bestätigen.
Freistellung statt vorzeitiger Beendigung
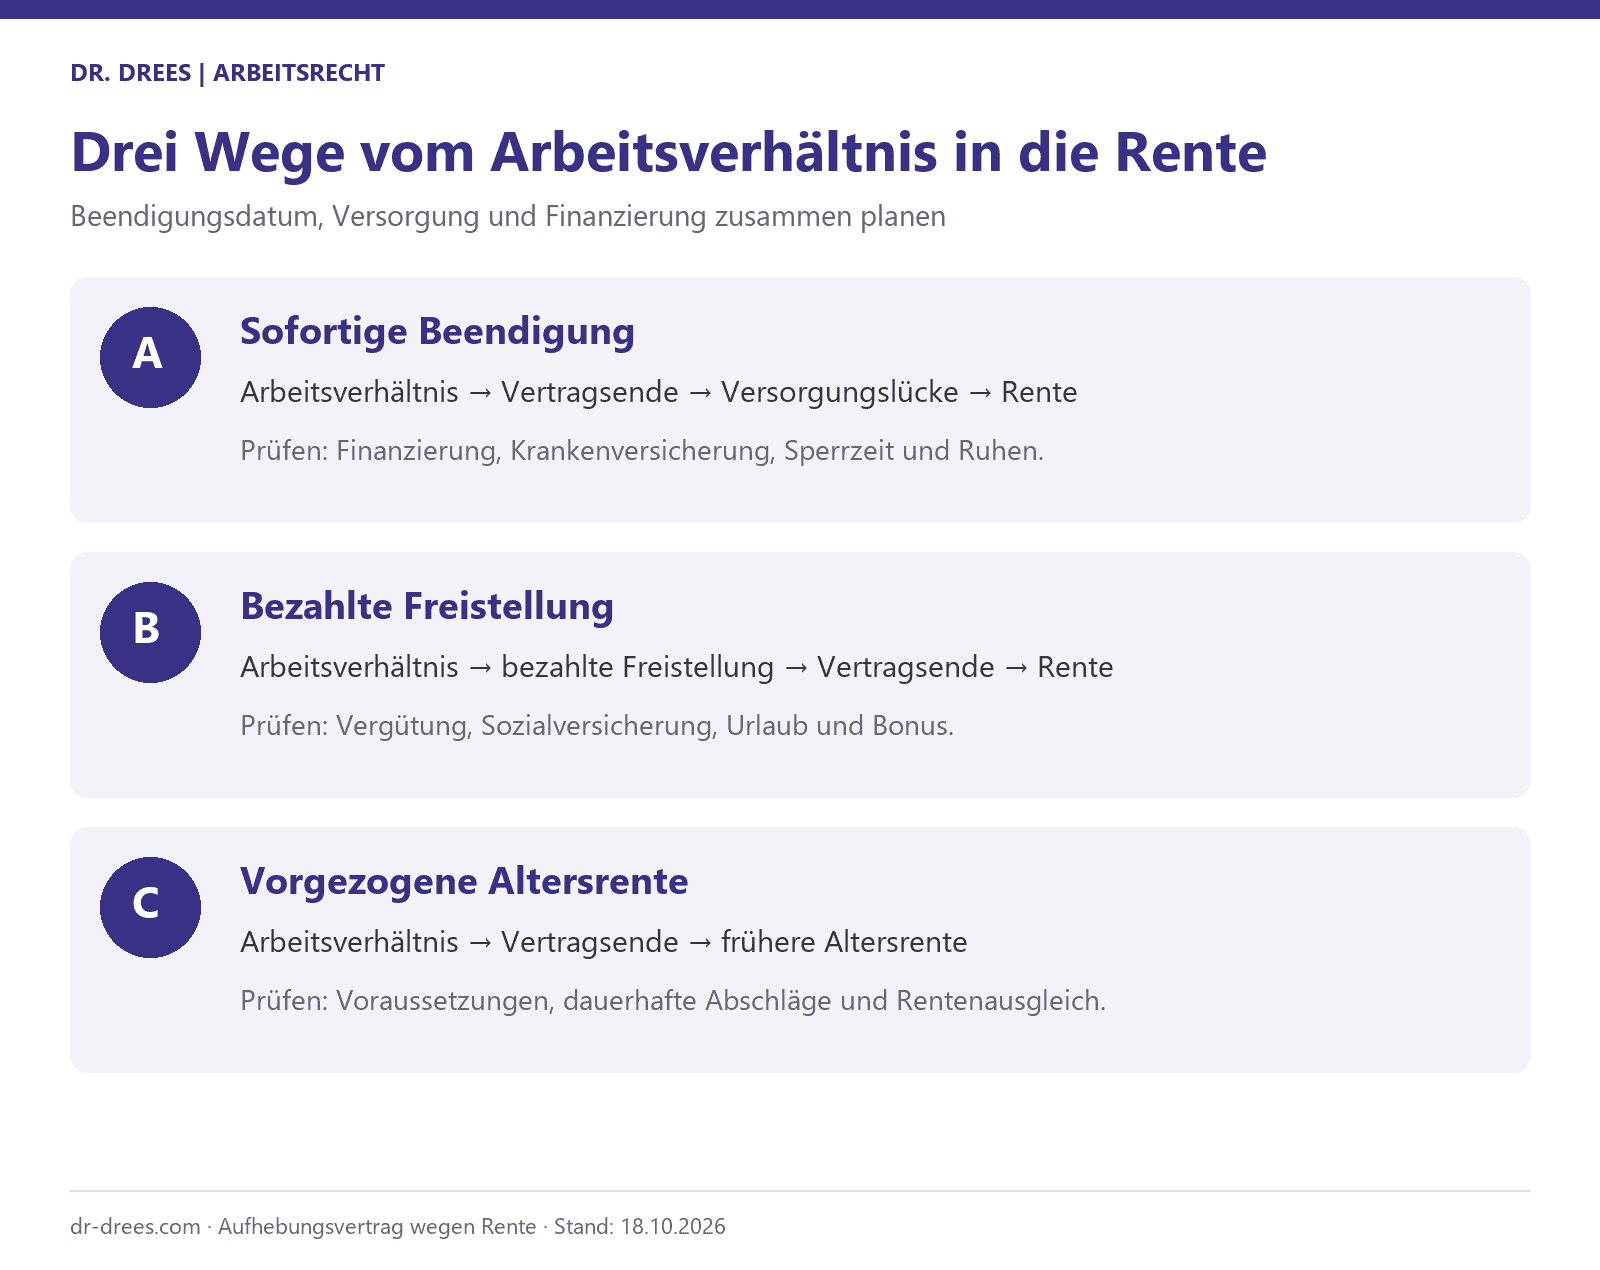
Eine bezahlte Freistellung kann wirtschaftlich sinnvoller sein als ein sofortiges Ausscheiden. Das Arbeitsverhältnis besteht zunächst fort, während keine Arbeitsleistung mehr erbracht werden muss. Vereinbaren Sie ausdrücklich Vergütung, Dauer, Widerruflichkeit und die Behandlung von Urlaub, Zeitguthaben und anderweitigem Verdienst.
Praxisbeispiel: Zwölf Monate Freistellung
Läuft die maßgebliche Kündigungsfrist noch zwölf Monate, kann eine unwiderrufliche Freistellung bei fortlaufender Vergütung bis zum Endtermin verhandelt werden. Eine zusätzliche Abfindung bleibt möglich. Vergütung, Sozialversicherung und Rentenanwartschaften können dadurch günstiger ausfallen als bei sofortiger Beendigung. Einzelheiten erläutert unser Beitrag zur Freistellung nach Kündigung.
Turboklausel als zusätzliche Gestaltungsmöglichkeit
Eine Sprinter- oder Turboklausel kann erlauben, aus einer vereinbarten Freistellung vorzeitig auszuscheiden und einen Teil der eingesparten Vergütung zusätzlich zu erhalten. Gerade vor der Rente sollten Sie vor Ausübung prüfen, ob dadurch neue Versorgungslücken oder Nachteile beim Arbeitslosengeld entstehen. Weitere Hinweise enthält der Beitrag zur Turboklausel im Aufhebungsvertrag.
Arbeitslosengeld als Brücke bis zur Rente
Was gilt bei einer zeitlichen Lücke zwischen Aufhebungsvertrag und Rente?
Arbeitslosengeld ist weder automatisch ausgeschlossen noch eine sichere Überbrückung. Wer durch einen Aufhebungsvertrag ohne wichtigen Grund Arbeitslosigkeit herbeiführt, riskiert eine Sperrzeit nach § 159 SGB III. Sie beträgt bei Arbeitsaufgabe regelmäßig zwölf Wochen und kann zusätzlich die Anspruchsdauer mindern. Die Agentur für Arbeit prüft die tatsächlichen Umstände; eine Vertragsformulierung allein schützt nicht.
Daneben kann der Anspruch bei Entlassungsentschädigung und vorzeitigem Ende vor Ablauf der Arbeitgeberkündigungsfrist nach § 158 SGB III ruhen. Die Unterschiede erklärt der Beitrag Aufhebungsvertrag ohne Kündigungsfrist. Anspruchsvoraussetzungen, Verfügbarkeit für den Arbeitsmarkt, Meldefristen und Krankenversicherung sind gesondert zu prüfen.
Aufhebungsvertrag auf Wunsch des Arbeitnehmers
Geht der Wunsch nach dem früheren Ruhestand vom Arbeitnehmer aus, kann dies die Verhandlungsposition und die sozialrechtliche Bewertung verändern. Ein Anspruch auf Zustimmung oder eine Abfindung folgt daraus grundsätzlich nicht. Lesen Sie dazu Aufhebungsvertrag auf Wunsch des Arbeitnehmers.
Was ist mit Betriebsrente, Bonus, Dienstwagen und Urlaub?
Betriebliche Altersversorgung
Prüfen Sie die konkrete Versorgungsordnung: Sind Anwartschaften unverfallbar? Ab wann ist der Bezug möglich? Welche Abschläge oder Einbußen entstehen durch das frühere Ausscheiden? Gesetzliche Rente und Betriebsrente können unterschiedliche Voraussetzungen und Beginntermine haben. Bestehende Versorgungsansprüche sollten in einer Ausgleichsklausel ausdrücklich berücksichtigt werden.
Vergütung und Nebenleistungen
Regeln Sie Bonus, Provisionen und Sonderzahlungen für das laufende Jahr sowie die private Dienstwagennutzung bis zur Rückgabe. Urlaub und Arbeitszeitguthaben müssen klar erfasst und wirksam gewährt oder abgegolten werden. Eine pauschale Erledigungsklausel kann offene Ansprüche erfassen. Auch Zeugnis, Fälligkeit und Absicherung der Zahlungen gehören in die Prüfung.
Welche Rechtsprechung ist beim Vertragsschluss wichtig?
Das BAG, Urteil vom 7. Februar 2019 – 6 AZR 75/18, verneint ein allgemeines Verbraucherwiderrufsrecht bei arbeitsrechtlichen Aufhebungsverträgen und betont das Gebot fairen Verhandelns.
Nach dem BAG, Urteil vom 24. Februar 2022 – 6 AZR 333/21, macht ein nur sofort annehmbares Angebot die Verhandlung nicht allein deshalb unfair. Verlassen Sie sich daher nicht darauf, einen unterschriebenen Vertrag wegen Zeitdrucks ohne Weiteres rückgängig machen zu können. Renten- und Arbeitslosengeldfolgen sind unabhängig davon zu prüfen.
Aufhebungsvertrag vor der Rente prüfen lassen
Aufhebungsvertrag erhalten? Abfindung, Rentenbeginn und Versorgungslücke gemeinsam prüfen.
Die Kanzlei Dr. Drees in Bonn berät Sie zur Gestaltung Ihres Übergangs in den Ruhestand. Halten Sie möglichst Vertragsentwurf, Arbeitsvertrag, aktuelle Rentenauskunft und Unterlagen zur Betriebsrente bereit. So können Beendigungsdatum, Freistellung und Rentenausgleich zusammen bewertet werden.
Telefon: +49 (228) 18033466 · E-Mail: kanzlei@dr-drees.com
Eine Kontaktaufnahme allein wahrt keine Ausschluss- oder Klagefrist.
Häufige Fragen zum Aufhebungsvertrag wegen Rente
Brauche ich für den Renteneintritt einen Aufhebungsvertrag?
Nicht immer. Besteht eine wirksame Altersgrenzenvereinbarung, kann das Arbeitsverhältnis zum vereinbarten Zeitpunkt enden. Ein Aufhebungsvertrag kann einen früheren oder individuell abgestimmten Übergang regeln.
Habe ich beim Aufhebungsvertrag wegen Rente Anspruch auf eine Abfindung?
Ein allgemeiner gesetzlicher Anspruch besteht grundsätzlich nicht. Ob und in welcher Höhe eine Abfindung vereinbart wird, hängt insbesondere von der Verhandlungslage und möglichen weiteren Anspruchsgrundlagen ab.
Wie hoch sind die Abschläge bei einer vorgezogenen Altersrente?
Bei den Rentenarten mit vorzeitigem Bezug beträgt der Abschlag grundsätzlich 0,3 Prozent je vorgezogenem Monat. Maßgeblich sind Rentenart und Geburtsjahrgang. Der Abschlag wirkt grundsätzlich dauerhaft.
Kann ich Rentenabschläge durch Sonderzahlungen ausgleichen?
Unter den Voraussetzungen des § 187a SGB VI ist ein vollständiger oder teilweiser Ausgleich möglich. Grundlage ist die besondere Auskunft der Deutschen Rentenversicherung. Teilzahlungen sind zulässig; gezahlte Beiträge werden nicht erstattet.
Kann der Arbeitgeber in die Rentenversicherung einzahlen?
Ja. Eine Arbeitgeberbeteiligung am Rentenausgleich kann vereinbart werden. Betrag, Fälligkeit und Verhältnis zur Barabfindung sollten klar geregelt und die steuerliche Behandlung nach § 3 Nr. 28 EStG geprüft werden.
Zählt Arbeitslosengeld für die 45 Versicherungsjahre?
In den letzten zwei Jahren vor Rentenbeginn grundsätzlich nicht. Gesetzliche Ausnahmen bestehen insbesondere bei einem durch Insolvenz oder vollständige Geschäftsaufgabe des Arbeitgebers bedingten Bezug. Die persönliche Wartezeit sollte die DRV prüfen.
Ist Arbeitslosengeld nach einem Aufhebungsvertrag ausgeschlossen?
Nein. Ein Anspruch hängt von den individuellen Voraussetzungen ab. Es können jedoch eine Sperrzeit und zusätzlich ein Ruhen wegen einer Entlassungsentschädigung eintreten. Arbeitslosengeld sollte deshalb nicht ungeprüft als sichere Brücke zur Rente eingeplant werden.
Ist eine bezahlte Freistellung günstiger als ein sofortiges Ausscheiden?
Das kann der Fall sein, weil Vergütung und Beschäftigungsverhältnis zunächst fortbestehen. Entscheidend sind die vereinbarten Leistungen, Sozialversicherung, Rentenanwartschaften und die Alternative einer sofortigen Beendigung.
Rechtsstand: 18. Oktober 2026 · Zuletzt fachlich geprüft: 18. Oktober 2026
Was unsere Mandanten über Rechtsanwalt Dr. Drees sagen